Dólar Oficial
$1.600
Dólar Blue
$1.675
Dólar Tarjeta
$2.080
Euro
€1.735,63
Real
R$265,85
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
HÁBITOS FINANCIEROS Y ENDEUDAMIENTO
¿La cuota o los intereses?: el dilema económico que divide a las familias según sus ingresos
Un informe de Focus Market resaltó que la clase media busca pagar menos tasas mientras que los barrios populares priorizan montos mensuales más bajos para afrontar sus gastos cotidianos.
Al momento de solicitar un préstamo o financiar compras, las prioridades de los hogares argentinos varían sustancialmente según el nivel socioeconómico y la franja etaria. Un relevamiento elaborado por la consultora Focus Market determinó que la decisión financiera no depende únicamente de la información disponible, sino del margen real de liquidez con el que cuenta cada familia. Mientras que en los sectores de clase media el objetivo central es abonar la menor cantidad posible de intereses a lo largo del contrato, en los barrios populares la urgencia económica desplaza el costo total del crédito y convierte al valor de la cuota mensual en el factor determinante para sostener el presupuesto familiar.
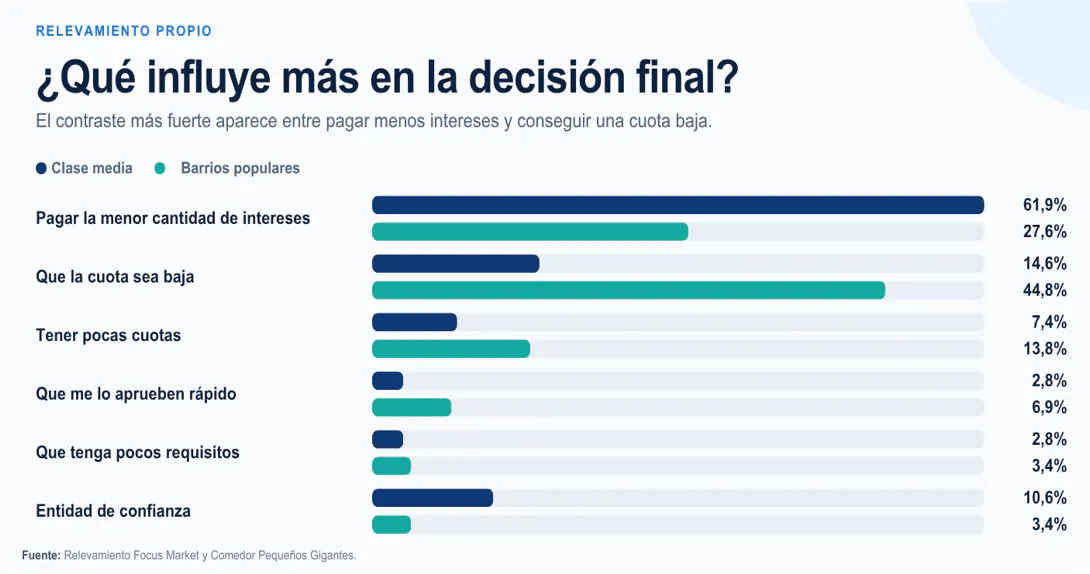
De acuerdo con los datos presentados en el estudio, el 61,9% de los encuestados pertenecientes a la clase media señala que lo que más pesa en su decisión final es pagar la menor cantidad posible de intereses. En contraposición, en los barrios populares esa prioridad cae drásticamente al 27,6%, cediendo el primer lugar al monto mensual de la obligación: para el 44,8% de estos hogares de menores recursos, lo decisivo es que la cuota sea baja, una opción que en la clase media solo representa el 14,6%. La investigación advierte que enfocar la atención exclusivamente en el desembolso mensual puede llevar a subestimar el costo real de la financiación, ya que un plazo extendido abarata la cuota inmediata pero incrementa los intereses acumulados. Por esa razón, el Banco Central exige la difusión del Costo Financiero Total (CFT), indicador que reúne intereses, gastos administrativos y seguros en una cifra anual consolidada.
Al analizar las razones de este comportamiento, el director de la consultora , Damián Di Pace, explicó el rol que cumple el financiamiento en los sectores más vulnerables. En ese sentido, el especialista señaló que "en los segmentos de menores ingresos, el endeudamiento suele operar como amortiguador de liquidez frente a gastos corrientes, salud o descalces de ingresos. Allí, la elasticidad a la tasa de interés es menor en el corto plazo frente a la urgencia de cubrir necesidades básicas, pero la vulnerabilidad ante un shock de ingresos o una suba de cuotas es mucho más alta. Además se desconoce la diferencia entre cuotas nominales bajas y tasas altas".
El informe incorpora además estadísticas del Global Findex del Banco Mundial para graficar la brecha de ahorro y contención financiera. Frente a un imprevisto económico, el 54,3% de los encuestados del estrato de menores ingresos manifiesta que conseguir fondos de emergencia en un plazo de 30 días resultaría muy difícil, comparado con el 34,1% registrado en el grupo de mayores ingresos. Asimismo, mientras que el 21,3% del sector de mayores recursos recurriría a sus propios ahorros ante una urgencia, solo el 7,1% de los hogares vulnerables dispone de ese margen. Esta disparidad se refleja en la conducta de ahorro del último año, donde el 54,4% de las familias de altos ingresos pudo guardar dinero frente al 36,8% del segmento inferior, al tiempo que el 50,4% de los hogares populares identifica la cobertura de facturas y gastos mensuales como su principal preocupación cotidiana.
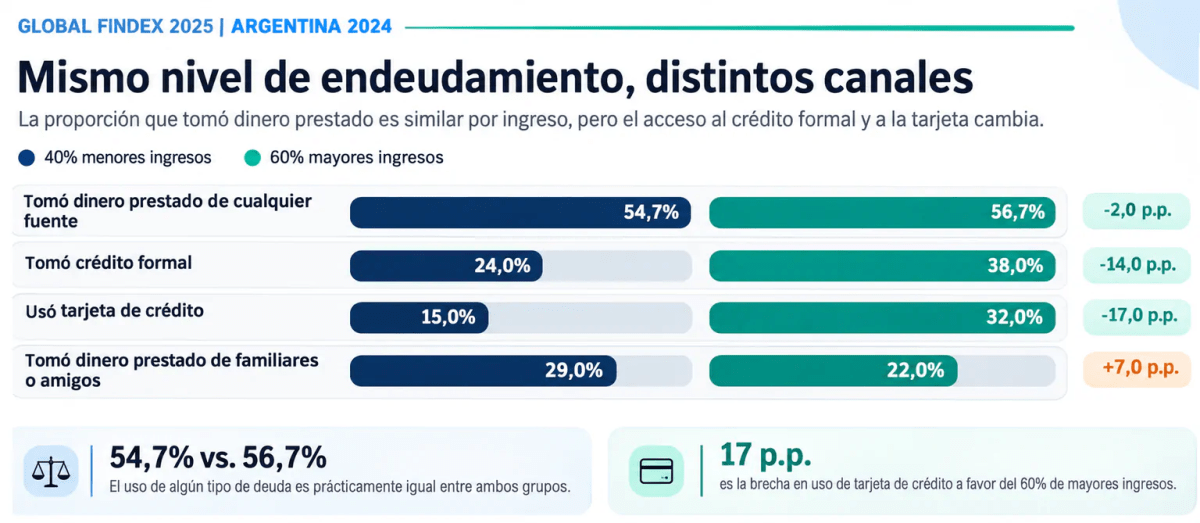
En lo relativo al acceso a instrumentos de crédito, la penetración global del endeudamiento se muestra pareja entre ambos grupos, abarcando al 54,7% de los hogares de menores ingresos y al 56,7% de los de mayores ingresos. Sin embargo, la diferencia sustancial radica en la vía utilizada: el crédito formal alcanza al 38% del sector de ingresos altos contra el 24% del estrato bajo, brecha que se acentúa en las tarjetas de crédito con un 32% frente a un 15%. Como contrapartida, el endeudamiento informal a través de familiares o amigos se invierte, afectando al 29% de los hogares de menores recursos contra el 22% del grupo con mayores ingresos. Por franja etaria, la necesidad de financiamiento se mantiene elevada entre los 18 y 59 años (con tasas entre el 57,6% y el 60,7%) y disminuye al 43,7% entre los mayores de 60 años, destacándose el tramo de 30 a 44 años como el de mayor preocupación por los compromisos del mes.
Respecto al impacto pedagógico y a la comunicación bancaria, Di Pace concluyó que las iniciativas de difusión deben contemplar la realidad operativa de las familias. El titular de Focus Market remarcó que "el problema de fondo hoy no es cuánta información manejan los hogares sino cuánto margen financiero les queda para absorber un imprevisto, entonces las políticas de educación financiera por sí solas difícilmente cierren la brecha: junto con explicar cómo se calcula el CFT, habría que fortalecer los mecanismos que amplían ese margen, desde el ahorro formal hasta el acceso a fondos de emergencia. Y para las entidades que diseñan y comunican sus créditos, el dato es igual de relevante: si buena parte de los hogares de menores ingresos decide en función de la cuota, comunicar con claridad el costo total —y no solo el valor de la cuota mensual— es lo que realmente permite comparar y elegir mejor, sin dejar de responder a la restricción que enfrentan".

Más de economía